Domain registrierkasse-online.de kaufen?
Wir ziehen mit dem Projekt
registrierkasse-online.de um.
Sind Sie am Kauf der Domain
registrierkasse-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain registrierkasse-online.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
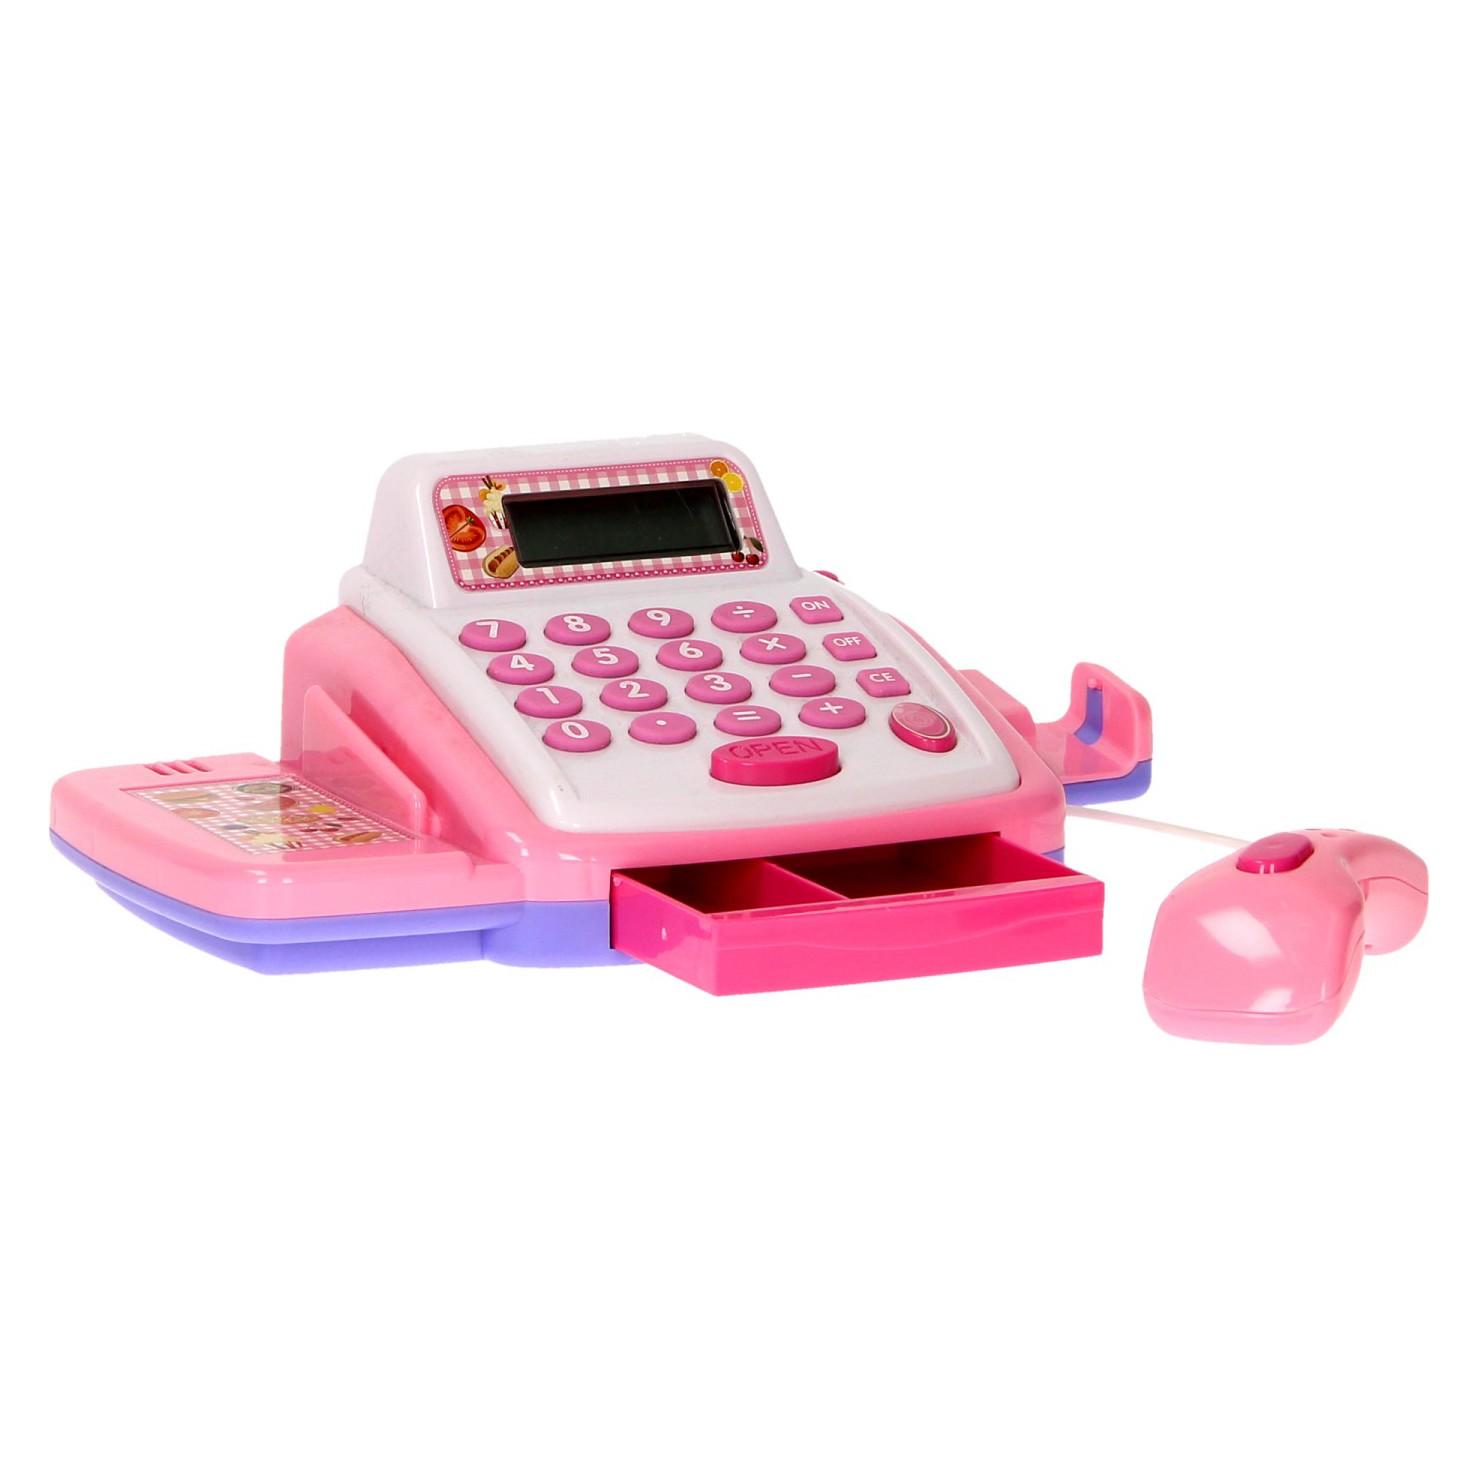
Registrierkasse - rosaEtwas anderes?Kassenlade. Kinder können ihren eigenen Laden eröffnen und Produkte verkaufen - dabei lehrt die Kassenlade sie spielerisch das Zählen. Die kleinen Verkäufer und Käufer können sich vorstellen, in einem echten Geschäft zu sein.Das Set bietet Möglichkeiten für Rollenspiele, die die Vorstellungskraft, Fantasie und Kreativität der Kinder fördern und zudem die räumliche Wahrnehmung und feinmotorischen Fähigkeiten entwickeln.Produkteigenschaften:- Elektronische Kassenlade mit Barcode-Scanner- Rollenspieloptionen- Förderung der feinmotorischen Fähigkeiten- Hochwertige MaterialienVerpackungsgröße: 13 x 33 x 16 cm9,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
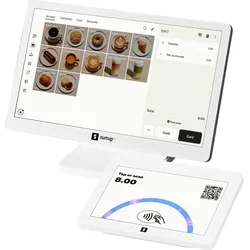
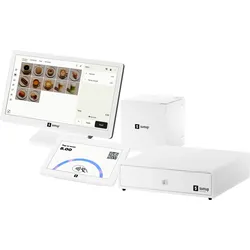
SumUp Komplettes Kassensystem-SetMit diesem SumUp Register Komplett-Kassenpaket wickelst du vom ersten Tag an Zahlungen mit Bargeld und digitalen Zahlungsmitteln ab, ganz ohne zusätzliche Teile. Auf dem einen 13,3 Zoll großen Display nimmst du Bestellungen auf und verwaltest dein Sortiment. Der Kunde bezahlt auf dem anderen 8 Zoll großen Bildschirm. Das geht kontaktlos, mit EC-Karte, mit Kreditkarte oder mit Google und Apple Pay. Die Kassensoftware ist schon installiert, deshalb legst du ohne zusätzliche Kosten oder Vertrag los. Pro Zahlung zahlst du nur 1,39 % Transaktionskosten. Du verbindest den Bondrucker per WLAN oder Bluetooth mit der Kasse. So gibst du deinem Kunden direkt nach dem Bezahlen einen Kassenbon mit. Die Kassalade schließt du mit einem Kabel an den Bondrucker an, damit sich die Kassalade öffnet, sobald du eine Barzahlung abschließt. Das Schloss und das Stahlgehäuse halten dein Kassengeld sicher.613,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
SumUp Register KassensystemMit dem SumUp Register Kassensystem rechnest du schnell ab und führst dein ganzes Geschäft direkt von deinem Tresen aus. Dieses Kassensystem hat zwei Bildschirme: ein 13,3 Zoll Touchscreen für dich und ein 8 Zoll Display für den Kunden. Auf deinem eigenen Bildschirm nimmst du Bestellungen auf und verwaltest dein Sortiment. Auf dem Kundendisplay bezahlt der Kunde selbst: kontaktlos, mit Karte, mit Kreditkarte oder über Apple Pay oder Google Pay. Die Kassensoftware ist schon installiert, also legst du direkt los. Du zahlst keine Miete, keine monatlichen Kosten und bist nicht an einen Vertrag gebunden. Pro Zahlung fallen nur Transaktionskosten an: 1,49 % in den Niederlanden, 1,39 % in Deutschland und 1,69 % in Belgien. Du schließt das POS System an die Steckdose an und verbindest es mit WLAN. Außerdem erweiterst du es mit einem Bondrucker, einer Kassalade oder einem Barcodescanner.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Registrierkasse - rosaEtwas anderes?Kassenlade. Kinder können ihren eigenen Laden eröffnen und Produkte verkaufen - dabei lehrt die Kassenlade sie spielerisch das Zählen. Die kleinen Verkäufer und Käufer können sich vorstellen, in einem echten Geschäft zu sein.Das Set bietet Möglichkeiten für Rollenspiele, die die Vorstellungskraft, Fantasie und Kreativität der Kinder fördern und zudem die räumliche Wahrnehmung und feinmotorischen Fähigkeiten entwickeln.Produkteigenschaften:- Elektronische Kassenlade mit Barcode-Scanner- Rollenspieloptionen- Förderung der feinmotorischen Fähigkeiten- Hochwertige MaterialienVerpackungsgröße: 13 x 33 x 16 cm9,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
SumUp Komplettes Kassensystem-SetMit diesem SumUp Register Komplett-Kassenpaket wickelst du vom ersten Tag an Zahlungen mit Bargeld und digitalen Zahlungsmitteln ab, ganz ohne zusätzliche Teile. Auf dem einen 13,3 Zoll großen Display nimmst du Bestellungen auf und verwaltest dein Sortiment. Der Kunde bezahlt auf dem anderen 8 Zoll großen Bildschirm. Das geht kontaktlos, mit EC-Karte, mit Kreditkarte oder mit Google und Apple Pay. Die Kassensoftware ist schon installiert, deshalb legst du ohne zusätzliche Kosten oder Vertrag los. Pro Zahlung zahlst du nur 1,39 % Transaktionskosten. Du verbindest den Bondrucker per WLAN oder Bluetooth mit der Kasse. So gibst du deinem Kunden direkt nach dem Bezahlen einen Kassenbon mit. Die Kassalade schließt du mit einem Kabel an den Bondrucker an, damit sich die Kassalade öffnet, sobald du eine Barzahlung abschließt. Das Schloss und das Stahlgehäuse halten dein Kassengeld sicher.613,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schüler, Andreas: FinanzmanagementFinanzmanagement , Fundierte Investitions- und Finanzierungsentscheidungen mit Excel , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Finance Competence##, Autoren: Schüler, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 550, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Aktien; Börse; Finance; Finanzierung; Finanzwirtschaft; Investition; Modelling; Office; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Unternehmensanwendungen~Betriebswirtschaftslehre, allgemein, Imprint-Titels: Finance Competence, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 624 Blätter, Länge: 240, Breite: 160, Höhe: 38, Gewicht: 1092, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fritze, Christian: Kommunales Finanzmanagement NRWKommunales Finanzmanagement NRW , Das Buch behandelt sämtliche Teilbereiche des Neuen Kommunalen Finanzmanagements (NKF) für Nordrhein-Westfalen. Nach Erörterung der Technik kaufmännischer Buchführung - unter besonderer Berücksichtigung der Finanzrechnung - werden Probleme der Bilanzierung erläutert. Umfangreiche Darstellungen zur Haushaltsplanung (Ergebnisplan, Finanzplan und Haushaltsausgleich), zur Haushaltsausführung und zum Jahresabschluss schließen sich an. Weitere Kapitel sind den Haushalts- und Bewirtschaftungsgrundsätzen, der Nachtragsplanung sowie der Finanzierung der kommunalen Haushalte und der Haushaltssatzung gewidmet. Neben einer intensiven Aufbereitung der Materie bieten alle Kapitel ausführliche praktische Beispiele und Übungen mit Musterlösungen, so dass die ganze Breite des NKF praxisnah erarbeitet werden kann. Eine hervorragende Arbeitsgrundlage für die Praxis! Die Autoren Christian Fritze, Klaus Mutschler und Christoph Stockel-Veltmann sind hauptamtliche Dozenten an der Hochschule für Polizei und öffentliche Verwaltung Nordrhein-Westfalen. Sie betreuen auch Kommunen bei der Anwendung des doppischen Haushaltsrechts. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20230428, Produktform: Kartoniert, Titel der Reihe: Verwaltung und Studium##, Autoren: Fritze, Christian~Mutschler, Klaus~Stockel-Veltmann, Christoph, Edition: REV, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 640, Keyword: Bewirtschaftung; Bilanz; Doppelte Buchführung; Doppik; Ergebnisrechnung; Finanzierung; Finanzrechnung; Gemeinde; Haushalt; Nordrhein-Westfalen; Produktbereiche; Öffentliche Finanzwirtschaft, Fachschema: Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal- und Schul-Verlag Wiesbaden, Länge: 208, Breite: 146, Höhe: 34, Gewicht: 804, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.